
이 글에서 알아볼 내용
65세 이상에서 임플란트를 고민할 때는 비용만 보는 것보다 건강보험 적용 대상인지, 어떤 항목까지 급여가 되는지 먼저 확인하는 것이 중요합니다. 특히 2025년 제도 개편 이후 지르코니아도 보험 적용이 가능해져 보철 재료 선택 범위가 넓어졌습니다. 이 글에서는 임플란트 보험의 대상, 본인 부담 구조, 재료와 납부 방식까지 정리합니다.
1. 임플란트 보험은 누가 받을 수 있나요?
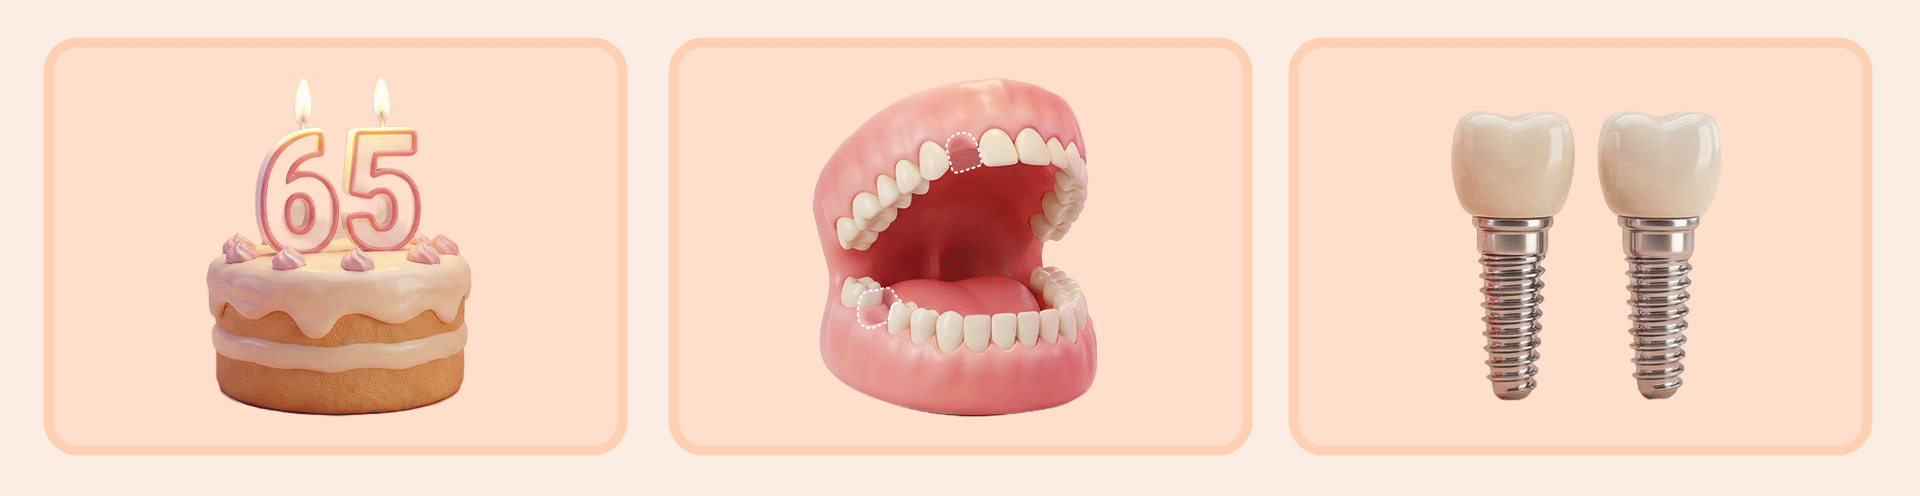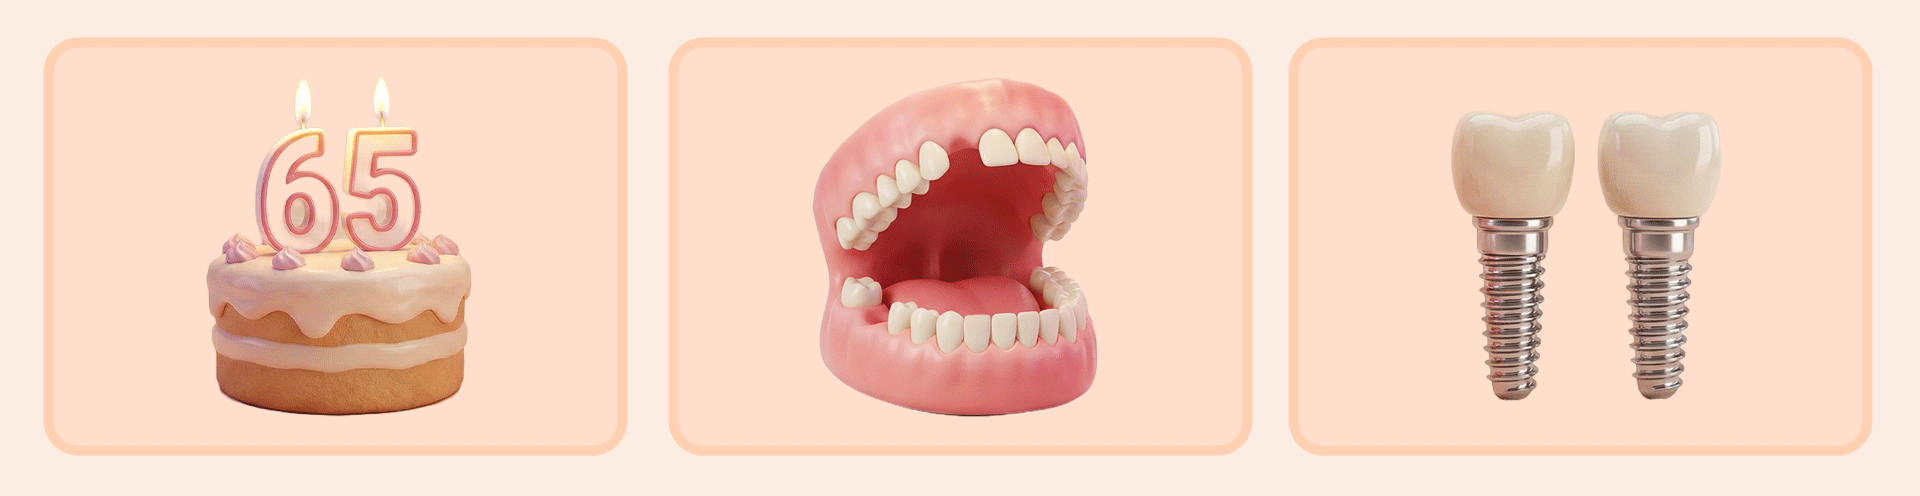
임플란트 건강보험은 만 65세 이상 건강보험 가입자 또는 피부양자 가운데 치아가 일부 남아 있는 경우 적용받을 수 있습니다. 치아가 몇 개라도 남아 있는 상태를 부분 무치악이라고 하며, 보험 임플란트는 평생 1인당 2개까지 인정됩니다.
반대로 치아가 하나도 없는 완전 무치악 상태라면 임플란트 보험 혜택을 받을 수 없습니다. 완전 무치악은 주로 틀니 급여 대상이므로 부분 무치악과 구분해서 보는 것이 중요합니다.
보험 적용 여부를 확인할 때는 나이와 남아 있는 치아 상태, 이미 사용한 보험 임플란트 개수를 함께 확인해야 합니다. 치아가 남아 있는지에 따라 적용 여부가 달라질 수 있으므로, 스스로 판단하기보다 치과 검진을 통해 현재 치아 상태를 확인하는 과정이 필요합니다.
2. 본인 부담금은 어떻게 계산하나요?
보험 임플란트의 본인 부담률은 대체로 급여로 인정된 진료비의 30% 수준입니다. 다만 전체 치료비의 30%만 부담하는 구조는 아니며, 급여가 적용되지 않는 항목이 더해지면 실제 내는 금액은 달라질 수 있습니다.
따라서 상담할 때는 보험이 적용되는 부분과 그렇지 않은 부분을 나누어 확인하는 편이 좋습니다. 같은 임플란트 치료라도 추가 처치가 필요한지에 따라 최종 비용이 달라질 수 있기 때문에, 급여 기준만 보고 전체 비용을 예상하면 차이가 생길 수 있습니다.
견적을 받을 때는 CT 촬영, 발치, 잇몸치료, 뼈이식처럼 별도 비용이 생길 수 있는 항목이 포함되어 있는지도 확인하는 편이 좋습니다. 이런 항목의 필요 여부에 따라 보험 임플란트라도 실제 본인 부담금은 달라질 수 있습니다.
3. 급여와 비급여는 어떻게 나뉘나요?
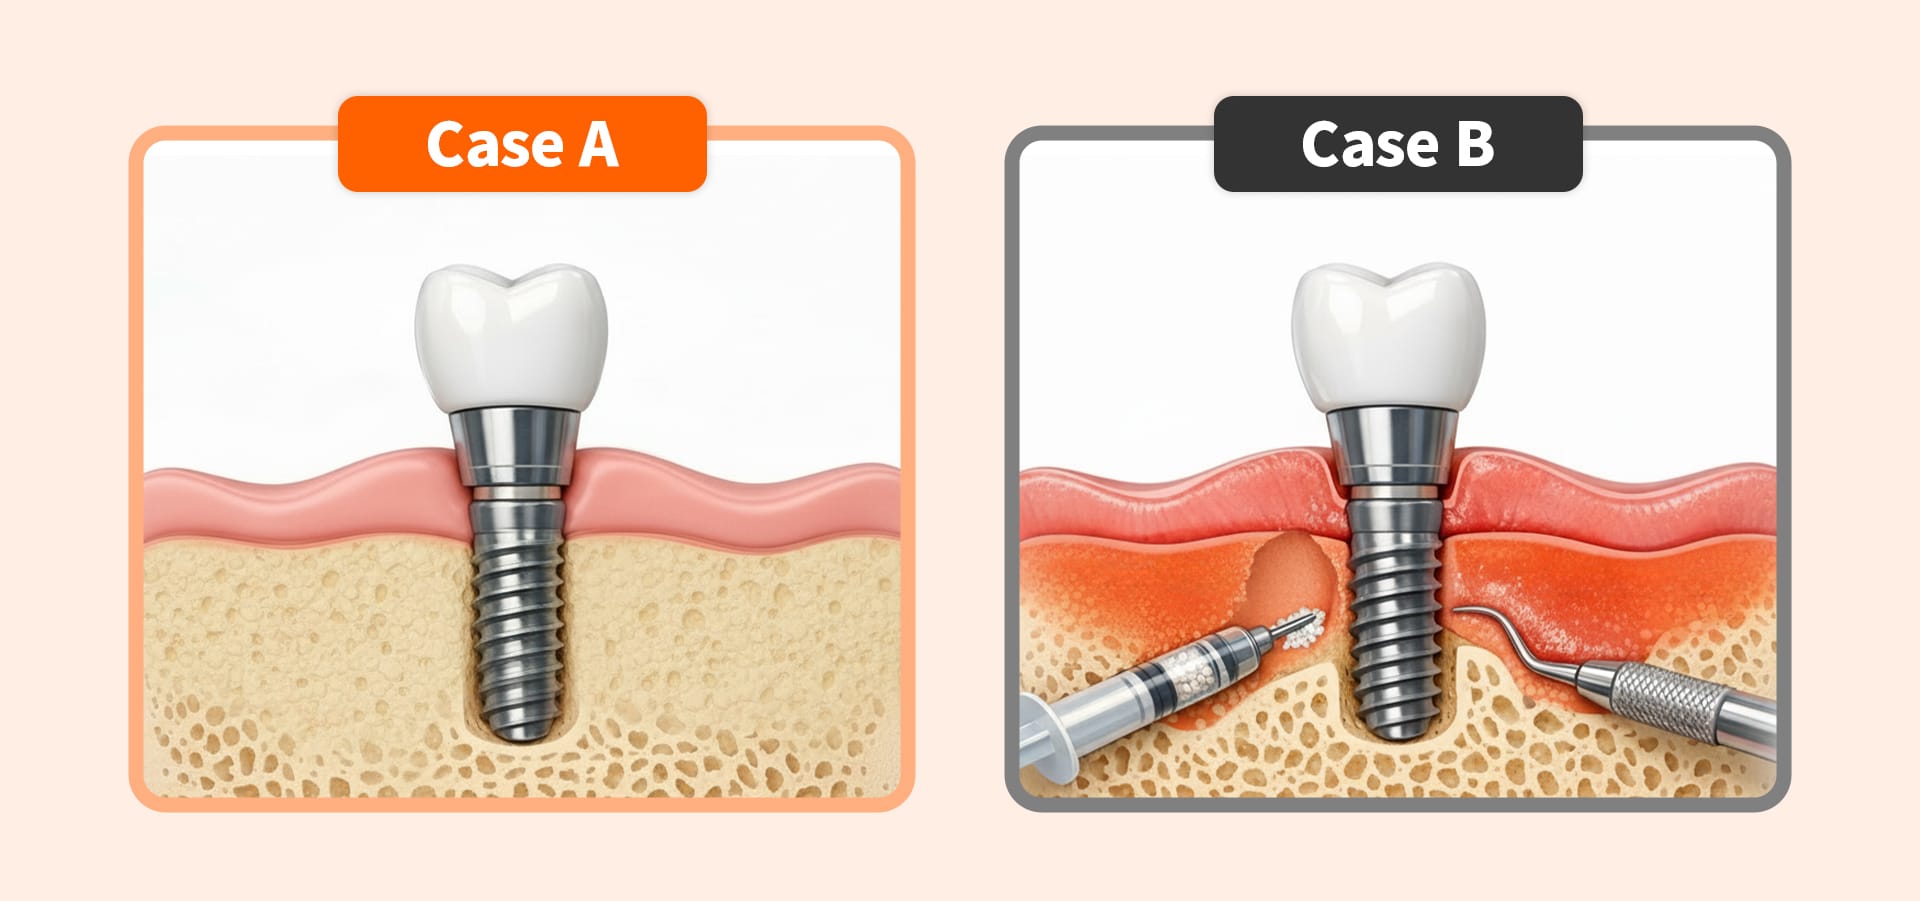
보험이 적용될 수 있는 항목에는 잇몸뼈에 심는 뿌리 부분인 픽스처, 기준에 맞는 기성 지대주, 정해진 재료와 범위 안의 크라운이 포함됩니다. 반면 발치, 잇몸치료, 뼈이식, 위턱에서 뼈를 올려주는 상악동 거상술은 비급여인 경우가 많습니다.
비용 구조는 급여와 비급여를 따로 보는 것이 이해하기 쉽습니다. 급여 부분은 해당 본인 부담률을 적용하고, 비급여 부분은 별도 비용이 발생합니다.
치료 전에는 급여 항목과 본인 부담 금액, 비급여 항목과 예상 금액을 나누어 적은 견적을 받아두면 좋습니다. 전체 치료 기간과 방문 횟수도 함께 확인해두면 가족과 비용이나 일정을 상의할 때 도움이 됩니다.
4. 지르코니아도 보험이 적용되나요?
임플란트의 머리 부분에 사용하는 보철 재료는 과거 PFM이 주로 급여 범위에 포함됐지만, 2025년 제도 개편으로 지르코니아도 보험 적용이 가능해졌습니다. PFM은 겉은 도자기이고 안쪽은 금속으로 이루어진 재료이며, 시간이 지나면 잇몸 경계가 검게 비치거나 깨질 위험이 있었습니다.
지르코니아는 금속을 사용하지 않는 치아색 보철 재료로, 심미성과 강도 측면의 장점 때문에 임상에서 널리 사용됩니다. 지르코니아를 선택한다는 이유만으로 비급여가 되는 것은 아닙니다.
다만 실제 부담금은 환자 자격, 진료 단계, 병원 종별, 비급여 추가 처치 여부에 따라 달라질 수 있습니다. 따라서 재료 이름만으로 전체 치료비를 판단하기보다 급여와 비급여 항목을 함께 확인하는 것이 좋습니다.
5. 치료비는 한 번에 내야 하나요?
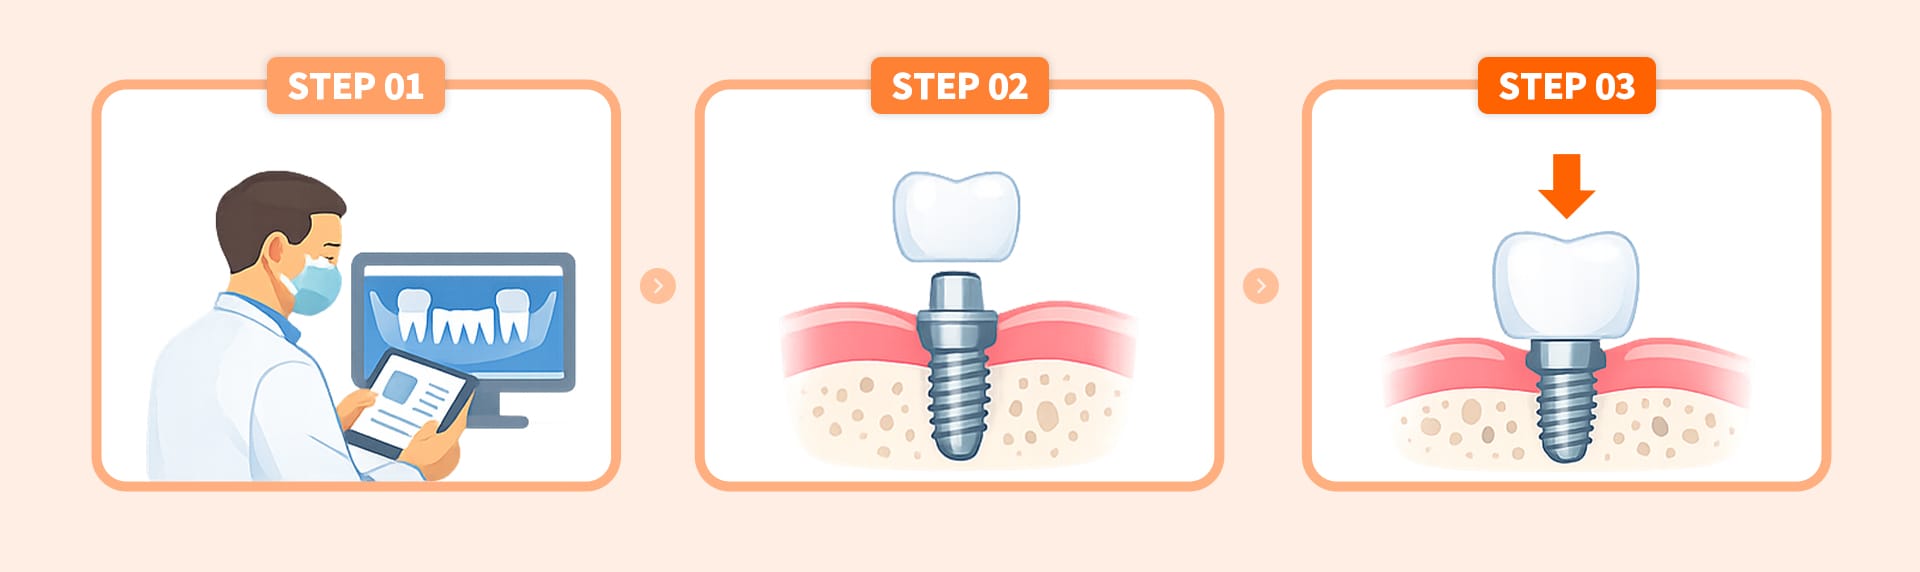
건강보험 임플란트는 진단 및 계획, 수술, 보철의 3단계로 진행되며 비용도 치료 단계에 맞춰 나누어 납부합니다. 처음에 전체 금액을 한꺼번에 결제하는 방식이 아니라, 각 단계에서 발생한 진료비의 본인 부담금을 납부하는 구조입니다.
진단 및 계획 단계에서는 엑스레이 촬영과 치료 계획을 세우고, 수술 단계에서는 잇몸뼈에 임플란트를 식립합니다. 이후 보철 단계에서 최종 크라운을 장착합니다.
치료가 시작된 뒤 단순 변심으로 다른 치과로 옮기는 것은 매우 어렵습니다. 임플란트 식립 단계가 시작되면 건강보험 전산망에 해당 병원으로 등록되며, 병원을 옮길 경우 보험 혜택 횟수가 이미 차감된 것으로 보거나 인정받지 못할 수 있습니다. 따라서 치료를 시작하기 전에는 치료 과정과 이후 관리가 어떻게 이어지는지도 함께 확인하는 것이 좋습니다.
6. 자주 묻는 질문 (FAQ)
Q. 보험 임플란트 2개를 모두 사용하면 추가 혜택을 받을 수 있나요?
보험 임플란트는 평생 1인당 2개까지 적용되며, 그 이후 임플란트는 건강보험 급여 대상에 포함되지 않습니다.
Q. 치료 중 다른 치과로 옮겨도 보험 적용이 되나요?
치료가 시작된 뒤에는 단순 변심으로 다른 치과로 옮기는 데 제한이 있을 수 있습니다. 식립 단계가 시작되면 건강보험 전산망에 해당 병원으로 등록되며, 이동 시 보험 혜택 횟수가 이미 차감된 것으로 보거나 인정받지 못할 수 있습니다.
Q. 지르코니아를 선택하면 추가 비용이 생기나요?
2025년 급여 기준 개정에 따라 지르코니아도 건강보험 급여 혜택을 받을 수 있습니다. 다만 환자 자격, 진료 단계, 병원 종별, 비급여 추가 처치 여부에 따라 실제 부담금은 달라질 수 있습니다.
Q. 어떤 상태라면 치과 상담을 고려할 수 있나요?
사용 중인 틀니가 자꾸 헐거워져 잇몸이 아프거나, 남아 있는 치아가 흔들려 식사가 어려워지기 시작했다면 치과 상담을 고려할 수 있습니다. 치아가 빠진 뒤 시간이 지나면 잇몸뼈가 줄어들 수 있어 현재 상태를 확인한 뒤 치료 계획을 세우는 것이 좋습니다.
이 콘텐츠는 의료진 감수를 거쳐 국내외 자료를 바탕으로 작성되었으며, 최신 의료 가이드라인과 출처를 반영해 정기적으로 업데이트되는 건강정보입니다.
출처
- 국민건강보험공단. (2023). 치과임플란트 급여 관련 Q&A.
- 보건복지부. (2025). 치과 임플란트 보철재료 확대 및 치아 우식검사 급여 확대 고시.
- Abou-Ayash, S., et al. (2025). Implant survival in patient populations with a mean age of 65–75 years compared to older cohorts. Clinical Oral Implants Research.
※ 본 블로그의 모든 콘텐츠에 대한 저작권은 메디하이에게 있습니다. 무단 복제, 배포, 2차 가공을 엄격히 금지하며, 위반 시 사전 경고 없이 법적 절차를 진행합니다.


 많이 찾은 환자 유형
